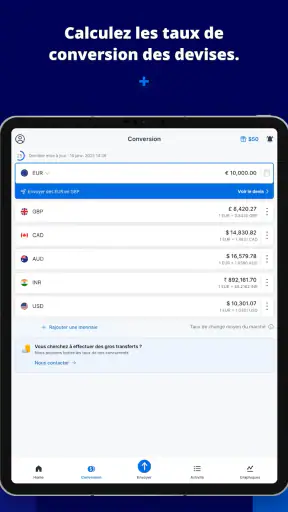
Quand je prépare un voyage, que je dois suivre une facture en devise étrangère ou que je veux simplement comprendre ce que vaut réellement mon argent ailleurs, je préfère avoir un outil clair sous la main plutôt que de me fier à une estimation rapide trouvée au hasard. C’est dans ce rôle que j’ai utilisé Xe Envoi d’Argent & Devise, une application financière développée par XE.com Inc. Son intérêt principal tient à une capacité précise : consulter les taux moyens du marché et s’en servir comme repère avant d’envoyer de l’argent à l’international.
Cette distinction entre consulter un taux et effectuer une opération est importante. L’application ne remplace pas automatiquement une banque, un service de transfert ou une carte de paiement. En revanche, elle m’aide à savoir si le montant que l’on me propose paraît cohérent, à convertir une somme sans calcul mental approximatif et à aborder un transfert avec de meilleures bases. Pour moi, sa vraie valeur est de rendre la comparaison plus concrète avant de prendre une décision financière.
Le taux moyen du marché comme point de départ
Dans les applications de change classiques, on obtient souvent une conversion instantanée, mais sans toujours comprendre le chiffre affiché. Ici, le taux moyen du marché sert de référence. Je peux donc partir d’une valeur de comparaison avant de regarder le montant final d’un envoi ou le résultat proposé par un autre intermédiaire.
Cette approche est particulièrement utile lorsque deux services annoncent des frais différents. Un transfert présenté comme peu coûteux peut intégrer un écart dans le taux de change, tandis qu’une solution affichant des frais visibles peut finalement donner davantage au destinataire. En utilisant le taux de référence comme base, je peux examiner le résultat global au lieu de m’arrêter au seul mot « frais ».
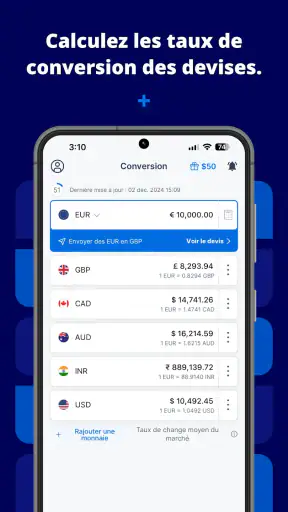
Dans la pratique, je m’en sers aussi pour des décisions plus ordinaires : estimer le budget d’un séjour, vérifier le prix réel d’un achat étranger ou suivre une dépense récurrente facturée dans une autre monnaie. La conversion n’est pas une promesse de montant final reçu. Elle me donne plutôt une boussole, ce qui est déjà beaucoup plus fiable qu’un calcul fait de mémoire.
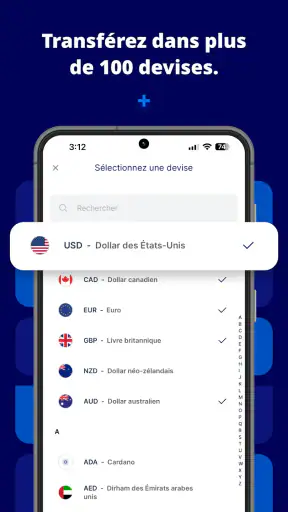
L’application appartient clairement à la catégorie des outils financiers, mais son interface reste adaptée à quelqu’un qui ne travaille pas dans la finance. Je n’ai pas besoin de connaître les mécanismes du marché des changes pour comprendre le résultat affiché. Je choisis une devise, j’entre un montant et je lis l’équivalent. Cette simplicité est bienvenue, surtout sur un petit écran.
Une référence utile, pas une garantie de transfert
Le point que je trouve le plus important à retenir est que le taux moyen du marché n’est pas forcément le taux appliqué à la fin d’un envoi. Un prestataire peut ajouter des frais, appliquer sa propre marge ou utiliser des conditions différentes selon le moyen de paiement et la destination. Je considère donc le chiffre affiché comme un étalon de comparaison, pas comme une facture définitive.
Cette nuance évite une déception fréquente. Si je convertis une somme dans l’application puis que je lance un transfert ailleurs, les deux montants peuvent différer sans que l’outil soit incohérent. Le premier m’aide à comprendre la valeur théorique de la somme ; le second dépend des conditions commerciales du service utilisé. Pour moi, cette séparation entre information et exécution doit rester visible dans la manière d’utiliser l’application.
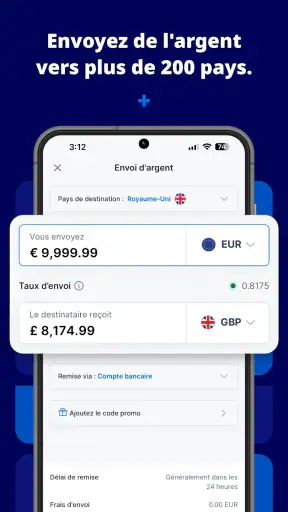
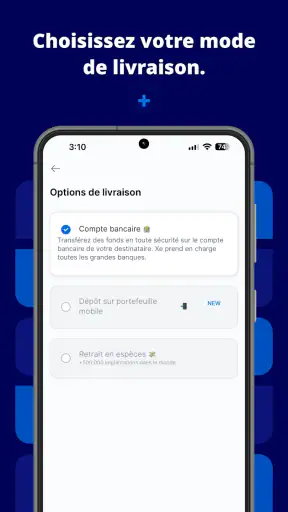
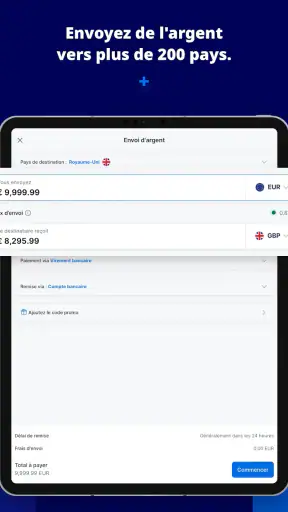
La fonction d’envoi d’argent donne toutefois une continuité intéressante. Au lieu de consulter un taux sur un écran puis de chercher séparément un service de transfert, je peux explorer le parcours depuis le même environnement. Cela réduit les manipulations et m’aide à garder le montant de départ en tête. Je prends néanmoins le temps de relire les détails affichés avant toute validation, car une opération internationale mérite davantage d’attention qu’une simple conversion.
Ce que je vérifie avant de lancer un envoi
Mon habitude est de commencer par le montant exact que je souhaite faire parvenir, puis de regarder combien cela représente dans la devise du destinataire. Ensuite, je compare le résultat attendu avec celui d’une solution habituelle, comme ma banque ou un autre service connu. Je ne compare pas seulement le coût annoncé : je regarde aussi la somme réellement reçue et la clarté du parcours.
Je vérifie également la devise choisie. Une erreur de sélection peut produire une conversion qui semble plausible tout en étant totalement inadaptée à mon besoin. Ce contrôle est encore plus important lorsque plusieurs monnaies portent des noms proches ou lorsque je prépare plusieurs paiements à la suite.
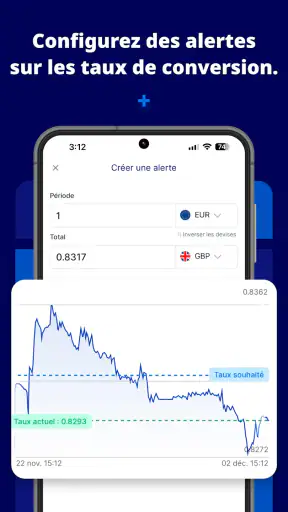
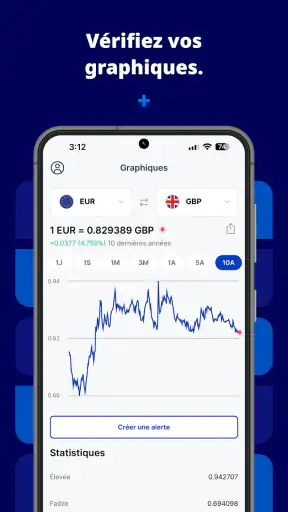
Autre conseil concret : je note le montant et le moment de la consultation lorsque je dois discuter d’un transfert avec quelqu’un. Les taux évoluent, et une estimation consultée plus tôt ne doit pas être traitée comme une valeur figée. Cette petite discipline m’évite de comparer deux propositions prises à des moments différents comme si elles étaient parfaitement équivalentes.
Une utilisation concrète, du budget de voyage au transfert familial
Le scénario dans lequel l’application m’apporte le plus est celui d’un paiement régulier vers un proche vivant dans un autre pays. Avant de transférer l’argent, je saisis le montant prévu et j’observe l’équivalent dans la devise locale. Je peux alors expliquer plus clairement ce que la somme représente et repérer une différence inhabituelle entre le taux de référence et le résultat proposé par l’intermédiaire choisi.
Dans ce cas, la fonction ne sert pas uniquement à faire une multiplication. Elle m’aide à préparer la conversation et à éviter les malentendus. Si le destinataire attend une somme précise dans sa monnaie, je peux repartir de cet objectif, convertir le montant nécessaire et ensuite vérifier les frais éventuels du service d’envoi. Cela ne supprime pas les coûts, mais cela rend leur effet plus facile à mesurer.
Pour un voyage, je l’utilise autrement. Je convertis le budget prévu pour les repas, les transports ou les achats afin de ne pas sous-estimer mes dépenses. Je peux aussi comparer le prix affiché dans une devise étrangère avec celui que je paierais chez moi. L’intérêt n’est pas d’obtenir une prédiction parfaite de ma facture finale, puisque le taux peut changer entre la préparation et le paiement, mais de disposer d’un ordre de grandeur cohérent.
Un autre usage moins évident concerne les abonnements ou les factures étrangères. Lorsque le prélèvement revient régulièrement, je peux suivre son poids dans ma monnaie et repérer plus facilement une hausse qui vient du change plutôt que du prix de base. Cela demande de conserver mes propres repères, mais l’application rend la conversion rapide au moment où j’en ai besoin.
Une méthode simple pour éviter les mauvaises comparaisons
Quand je compare une banque, une application de transfert et un service spécialisé, je commence par fixer le même montant envoyé et la même devise de réception. Je regarde ensuite le taux de référence, les frais annoncés et surtout le montant final destiné au bénéficiaire. Cette méthode est plus pertinente que de comparer deux pourcentages isolés ou deux slogans commerciaux.
Je tiens aussi compte de la fréquence. Pour un envoi exceptionnel et modeste, quelques étapes supplémentaires peuvent être acceptables si le résultat est clair. Pour un transfert récurrent, une différence apparemment faible peut devenir significative au fil du temps. Dans ce second cas, l’application sert surtout à contrôler régulièrement la qualité de l’option que j’ai choisie, plutôt qu’à décider une seule fois.
Il faut enfin distinguer la rapidité recherchée. Si j’ai besoin d’envoyer de l’argent immédiatement, je peux être tenté d’accepter la première solution disponible. L’outil reste utile pour vérifier rapidement la conversion, mais il ne transforme pas une situation urgente en comparaison complète. Quand le délai est plus souple, je peux prendre le temps d’examiner les conditions et de confirmer le montant reçu.
Les limites que je ressens à l’usage
La première limite vient justement de la différence entre un taux de référence et une opération réelle. Une personne qui s’attend à ce que la conversion affichée corresponde exactement au montant versé risque de trouver le résultat décevant. Il faut lire l’écran comme une aide à la décision, pas comme une garantie de coût total.
La seconde concerne les utilisateurs qui veulent un compte financier complet au même endroit. Cette application est pertinente pour le change et l’envoi international, mais elle ne constitue pas à elle seule une solution universelle pour gérer toutes ses dépenses, son épargne ou son budget quotidien. Si mon besoin principal est de catégoriser automatiquement mes achats ou de suivre plusieurs comptes bancaires, une application de gestion budgétaire dédiée sera probablement plus adaptée.
Je trouve également que la simplicité peut avoir son revers. Les personnes qui souhaitent comprendre en détail chaque étape d’un transfert devront rester attentives aux informations affichées et aux conditions du service sélectionné. Une interface facile à parcourir ne dispense pas de vérifier le bénéficiaire, la devise et le montant. Dans le domaine financier, la dernière relecture reste indispensable.
Enfin, l’expérience dépend de la situation. Pour convertir une monnaie avant un achat, l’application est directe. Pour choisir une solution d’envoi parmi plusieurs options, elle devient un point de départ, mais pas nécessairement l’unique outil à consulter. Je préfère cette approche honnête : elle m’aide à mieux décider sans prétendre remplacer toutes les étapes de la transaction.
À qui l’application apporte le plus
Je la recommande en priorité aux voyageurs, aux expatriés, aux familles qui envoient de l’argent à l’étranger et aux indépendants qui facturent ou paient dans une autre devise. Ces profils ont besoin de comprendre rapidement la valeur d’un montant et de comparer un résultat concret avec une référence commune.
Elle convient aussi à quelqu’un qui ne fait que quelques opérations internationales par an. Il n’est pas nécessaire d’être un utilisateur expert pour profiter de la conversion et du repère de marché. Le parcours reste suffisamment accessible pour vérifier une somme avant de s’engager, ce qui peut éviter une décision prise sur une estimation approximative.
En revanche, je la conseillerais moins à une personne dont les besoins se limitent aux paiements locaux ou à la tenue d’un budget domestique. Dans ce cas, une application bancaire classique ou un gestionnaire de dépenses pourra être plus pratique au quotidien. De même, si je recherche avant tout une carte de paiement avec des outils bancaires intégrés, je dois regarder ailleurs et utiliser Xe comme complément éventuel.
Son public est assez large, ce que reflète sa présence sur mobile : elle dépasse les dix millions d’installations et affiche une moyenne de 4,5 sur environ 398 000 évaluations. Ces chiffres ne remplacent pas mon propre jugement, mais ils montrent que l’outil a trouvé sa place auprès d’un grand nombre de personnes qui ont besoin de gérer des devises.
Installation, compatibilité et prise en main
L’application est gratuite et classée PEGI 3, ce qui correspond à un outil accessible au grand public plutôt qu’à un service réservé à des professionnels. Elle est disponible sur Android et iOS, avec une version actuelle 8.0.2. Sur Android, elle demande au minimum la version 8.0 du système, un seuil qui reste raisonnable pour de nombreux appareils, même si les téléphones très anciens peuvent être exclus.
Elle a été publiée le 12 octobre 2011 et bénéficie donc d’une longue présence dans l’univers mobile. Je ne prends pas cette ancienneté comme une garantie absolue, mais elle explique en partie pourquoi l’application paraît pensée pour des besoins récurrents plutôt que pour une démonstration ponctuelle. Le développeur, XE.com Inc., est directement associé à l’identité du service, ce qui rend le parcours plus cohérent que celui d’un convertisseur anonyme.
Lors de ma prise en main, je conseille de ne pas se précipiter vers l’envoi. Je commence par tester une conversion simple, puis je regarde comment le montant est présenté et quelles informations apparaissent lorsque j’avance dans le parcours. Cette première exploration permet de comprendre la logique de l’application avant de l’utiliser dans une situation pressante.
Mon avis après l’avoir intégrée à mes habitudes
Ce que je retiens surtout, c’est la capacité à transformer un taux de change en outil de comparaison. Beaucoup de personnes regardent uniquement le montant que le destinataire recevra, sans savoir si l’écart vient des frais ou du taux appliqué. Ici, je peux établir une référence puis examiner la proposition avec davantage de recul.
Je ne la vois pas comme une solution magique pour obtenir systématiquement le meilleur transfert. Les conditions peuvent changer, et une banque ou un autre prestataire peut être préférable selon le pays, le délai ou le montant. En revanche, je trouve qu’elle réduit l’incertitude au moment où je dois choisir. C’est une différence discrète, mais très utile pour les paiements internationaux répétés.
Après plusieurs utilisations, mon conseil est donc simple : utilisez-la d’abord comme un instrument de contrôle. Convertissez le montant, notez la devise cible, comparez le total réellement reçu et relisez les détails avant de confirmer. Cette méthode permet de profiter de sa force sans confondre estimation de marché et engagement commercial.
Au final, Xe Envoi d’Argent & Devise me paraît être un bon choix pour toute personne qui veut mieux comprendre ses conversions et préparer un envoi international avec un repère crédible. Elle est moins adaptée à ceux qui recherchent une banque complète ou un gestionnaire de budget. Pour les voyageurs, les familles et les travailleurs confrontés à plusieurs monnaies, son avantage est très concret : elle donne un point de comparaison simple avant que l’argent ne quitte réellement le compte.
Si je devais la résumer à un ami, je dirais qu’elle ne décide pas à ma place, mais qu’elle m’empêche de comparer à l’aveugle. C’est précisément pour cette raison que je la garderais installée, surtout lorsque le taux de change peut modifier sensiblement le montant final d’un achat ou d’un transfert.


